כל מודעה של דירה להשקעה מציגה תשואה. כמעט תמיד זו תשואה ברוטו, והיא מחושבת על מחיר הדירה.
שתי הבחירות האלה מנפחות את המספר, ושתיהן מתקנות את עצמן בחשבון הבנק שלכם.
הנוסחה שכולם מכירים
שכירות שנתית חלקי מחיר הדירה, כפול מאה. דירה ב-1.5 מיליון שמשכירים ב-4,500 שקל לחודש:
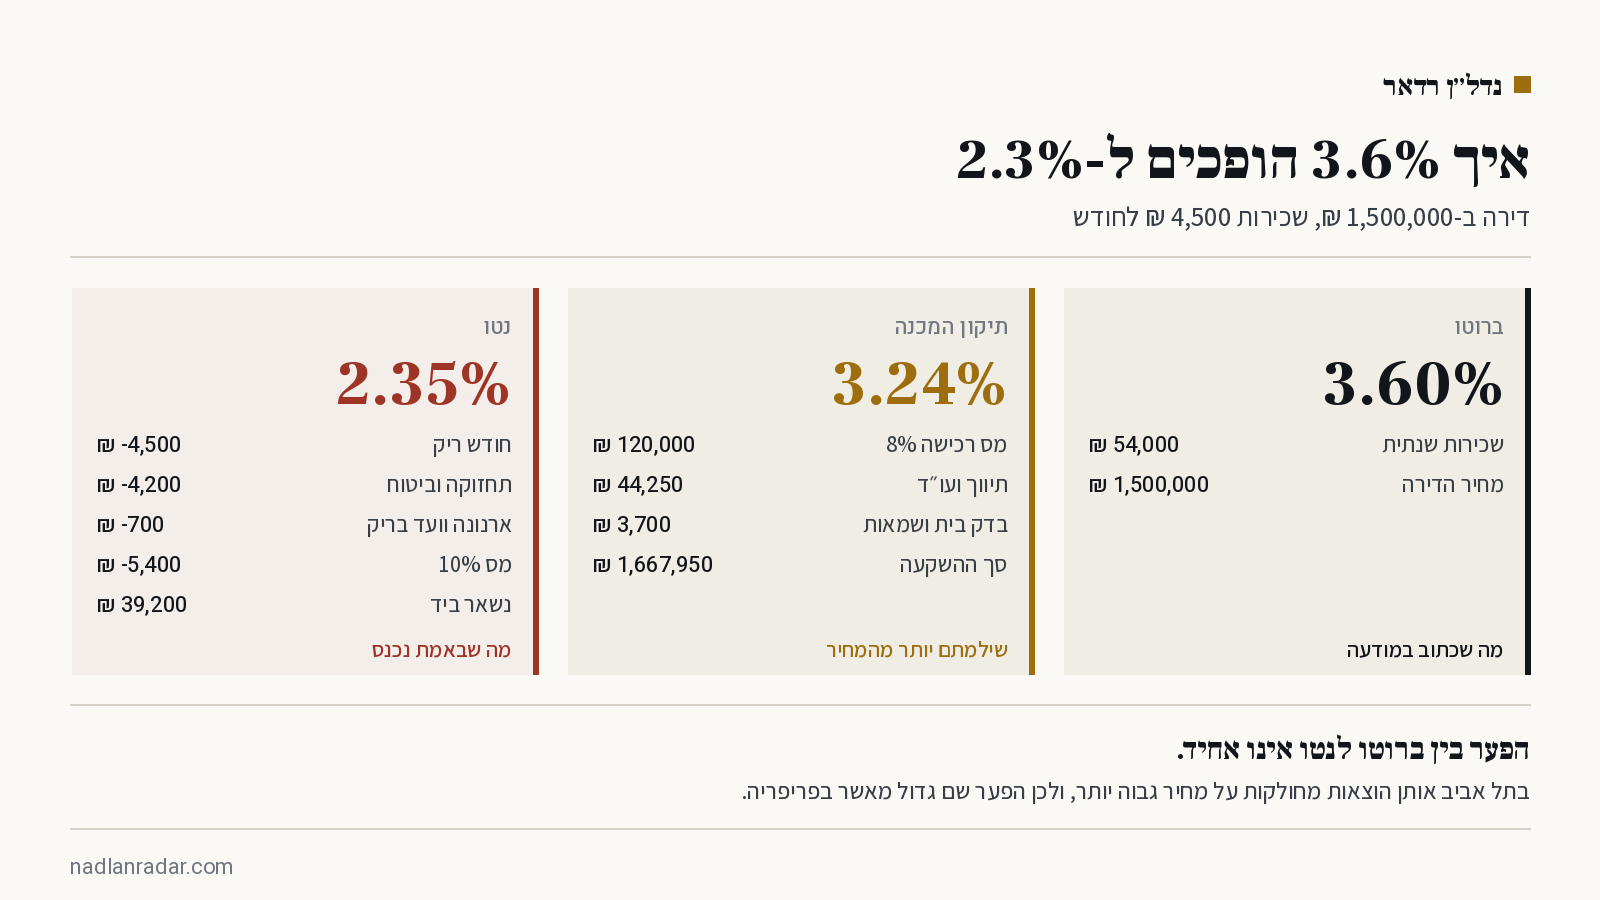
54,000 חלקי 1,500,000 שווה 3.6%
זה המספר שמופיע במודעה, והוא נכון מבחינה אריתמטית. הוא פשוט לא מתאר כמה כסף תראו.
תיקון ראשון: המכנה
לא שילמתם 1.5 מיליון. שילמתם 1.5 מיליון ועוד.
בדירה להשקעה מס הרכישה מתחיל ב-8% מהשקל הראשון, כלומר 120 אלף שקל. מוסיפים תיווך, עורך דין, בדק בית ושמאות:
| מחיר הדירה | 1,500,000 ₪ |
| מס רכישה, 8% | 120,000 ₪ |
| תיווך, 2% ומע"מ | 35,400 ₪ |
| עורך דין, 0.5% ומע"מ | 8,850 ₪ |
| בדק בית ושמאות | 3,700 ₪ |
| סך ההשקעה | 1,667,950 ₪ |
כבר כאן התשואה יורדת מ-3.6% ל-3.24%, בלי שנגענו בהוצאות השוטפות.
מי שרוצה את החישוב המלא של הנלוות, המחשבון עושה את זה.
תיקון שני: המונה
54 אלף שקל בשנה זה מה שהשוכר משלם, לא מה שנשאר אצלכם.
חודש ריק בשנה. ההנחה השמרנית. בין שוכרים, גם שבועיים הם כסף. זה לבדו 4,500 שקל.
תחזוקה ותיקונים. דוד שמתפוצץ, מזגן, צבע בין שוכרים. בדירה ישנה זה יותר.
ארנונה וועד בית בתקופת הריק. כשאין שוכר, הם עליכם.
ביטוח מבנה. הוצאה קטנה וקבועה.
מס על הכנסה משכירות. ובזה שווה להתעכב.
שלושה מסלולי מס, ורק אחד מתאים לכם
פטור. כשסך ההכנסה החודשית משכירות מתחת לתקרה שמתעדכנת מדי שנה. מעליה הפטור נשחק בהדרגה.
מסלול 10%. על ההכנסה ברוטו, בלי ניכוי הוצאות ובלי פחת. פשוט, ולרוב המסלול המועדף.
מס שולי. עם ניכוי הוצאות ופחת. משתלם בעיקר כשההוצאות גבוהות או כשיש הפסד.
הבחירה נעשית מדי שנה, ויש לה השלכה גם על חישוב מס השבח במכירה. מי שבחר במסלול 10% לאורך השנים מגלה את זה בדיוק כשהוא מוכר.
אותה דירה, אחרי שני התיקונים
| שכירות שנתית | 54,000 ₪ |
| חודש ריק | 4,500- ₪ |
| תחזוקה | 3,000- ₪ |
| ביטוח | 1,200- ₪ |
| ארנונה וועד בתקופת הריק | 700- ₪ |
| מס, מסלול 10% | 5,400- ₪ |
| נשאר ביד | 39,200 ₪ |
39,200 חלקי 1,667,950 שווה 2.35%.
התחלנו ב-3.6% וסיימנו ב-2.35%. אותה דירה, אותה שכירות, חישוב כנה.
איפה המספרים האלה עומדים בשוק
תשואות ברוטו מפורסמות נעות בערך כך:
| אזור | תשואה ברוטו |
|---|---|
| תל אביב | 2.4% עד 3.0% |
| ירושלים | 3.1% עד 3.8% |
| פתח תקווה, ראשון לציון | 3.2% עד 3.9% |
| חיפה | 4.2% עד 5.5% |
| באר שבע | 4.3% עד 5.2% |
הפער בין ברוטו לנטו אינו אחיד. בתל אביב, שבה המחיר גבוה וההוצאות דומות, תשואה ברוטו של 3% יכולה להצטמצם ל-1.5% עד 2%. בפריפריה הפער הזה קטן יחסית, כי אותן הוצאות מחולקות על בסיס מחיר נמוך יותר.
זו גם הסיבה שהשוואה בין ערים לפי תשואה ברוטו מטעה שיטתית לטובת המרכז.
ומה שהתשואה לא מודדת
וכאן צריך להיות הוגן, כי התמונה עובדת גם לכיוון השני.
עליית ערך. הרווח העיקרי של רוב משקיעי הנדל"ן בישראל בעשור האחרון הגיע משם ולא מהשכירות. הוא גם לא מובטח.
מינוף. אם 50% מהכסף הוא משכנתא, התשואה על ההון שלכם מחושבת אחרת לגמרי. אבל אז צריך להוריד מהמונה גם את הריבית, ולהכניס לחשבון סיכון.
המדד שמשקיעים מקצועיים מסתכלים עליו הוא תזרים על ההון שהושקע בפועל, לא תשואה על שווי הנכס. זה חישוב אחר, והוא ראוי לכתבה בפני עצמה.
בינתיים, אם המודעה מציגה תשואה ולא כתוב לידה ברוטו או נטו, זה ברוטו.
שאלות נפוצות
איך מחשבים תשואה על דירה להשקעה?
תשואה ברוטו היא שכירות שנתית חלקי מחיר הדירה. תשואה נטו מחשבת את ההכנסה אחרי הוצאות ומס, חלקי סך הכסף שהושקע בפועל, כולל מס רכישה ועלויות נלוות.
מה נחשבת תשואה טובה בישראל?
תשואות ברוטו נעות בין כ-2.4% בתל אביב לכ-5.5% בחיפה ובבאר שבע. נטו, המספרים נמוכים משמעותית, ובמרכז הם יכולים לרדת מתחת ל-2%.
מה ההפרש בין ברוטו לנטו?
הוא אינו אחיד. בדוגמה שבכתבה, 3.6% ברוטו הפכו ל-2.35% נטו. במרכז הפער גדול יותר מאשר בפריפריה, מפני שאותן הוצאות מחולקות על בסיס מחיר גבוה יותר.
אילו הוצאות צריך להכניס לחישוב?
תקופות ריק בין שוכרים, תחזוקה ותיקונים, ביטוח מבנה, ארנונה וועד בית בזמן שהדירה ריקה, דמי ניהול אם יש, ומס על ההכנסה משכירות.
איך ממוסה הכנסה משכירות?
בשלושה מסלולים: פטור עד תקרה שמתעדכנת מדי שנה, מסלול של 10% על ההכנסה ברוטו בלי ניכוי הוצאות, או מס שולי עם ניכוי הוצאות ופחת. הבחירה נעשית מדי שנה ומשפיעה גם על מס השבח במכירה.
צריך לכלול את מס הרכישה בחישוב?
כן. בדירה להשקעה מס הרכישה מתחיל ב-8% מהשקל הראשון, ובדירה של 1.5 מיליון שקל מדובר ב-120 אלף. התעלמות ממנו מנפחת את התשואה המחושבת.
תשואה נמוכה אומרת שההשקעה לא טובה?
לא בהכרח. תשואת שכירות אינה מודדת עליית ערך ואינה מתחשבת במינוף. בעשור האחרון חלק ניכר מהרווח של משקיעים בישראל הגיע מעליית ערך, שאינה מובטחת ואינה מופיעה בחישוב.
מידע כללי ולא ייעוץ השקעות או ייעוץ מס. הנתונים הם הערכות שוק ומשתנים לפי אזור ולפי נכס. לפני רכישה, יועץ מס ואיש מקצוע בתחום.