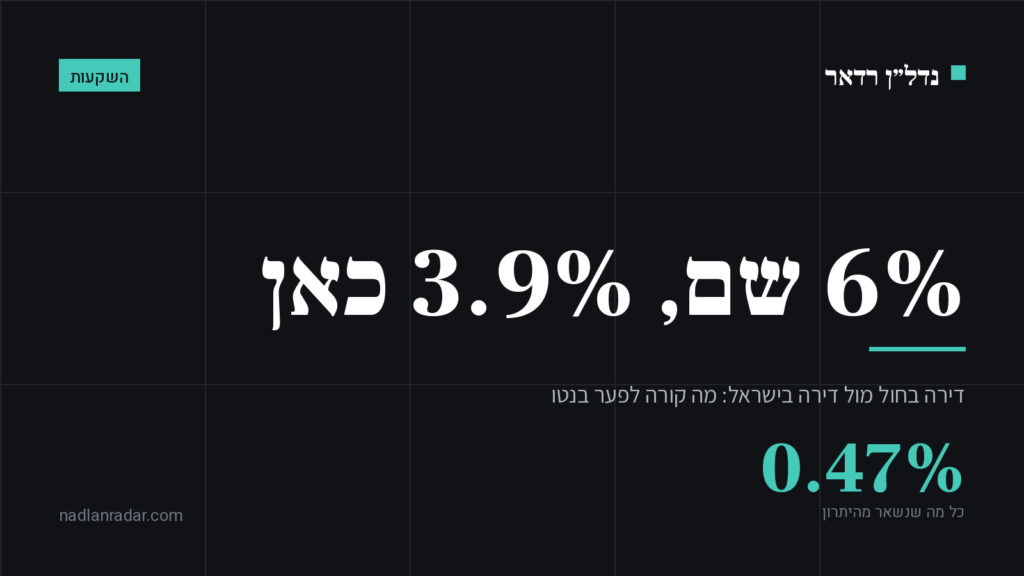
כל מצגת של השקעות בחו"ל פותחת באותה שקופית. 6% עד 8% באתונה מול 3% בישראל. פי שניים, לפעמים יותר.
המספרים נכונים, והם ברוטו. הרצתי את שניהם עד הסוף.
שתי דירות, אותו כסף
דירה באתונה ב-200 אלף אירו, שמושכרת ב-1,000 אירו לחודש. מול דירה בישראל ב-800 אלף שקל, שמושכרת ב-2,600 לחודש. שתיהן במזומן, בלי מינוף, כדי לבודד את שאלת התשואה.
| אתונה | ישראל | |
|---|---|---|
| תשואה ברוטו | 6.00% | 3.90% |
| עלויות רכישה | 5.5% | 11.4% |
| תשואה נטו | 2.78% | 2.31% |
פער של 2.10 נקודות אחוז ברוטו, שמצטמצם ל-0.47 נטו.
מה אוכל את הפער
שלושה דברים, ואחד מהם גדול מהשניים האחרים יחד.
ישראל ממסה אתכם גם על ההכנסה משם. שיטת המיסוי פרסונלית, ולכן דירה באתונה מניבה הכנסה חייבת גם כאן. ביוון שילמתם 1,800 אירו מס, ובישראל משלימים את ההפרש עד שיעור המס הישראלי.
ניהול מרחוק עולה כסף. 10% מההכנסה לחברת ניהול, ובהשכרה לטווח קצר יותר. בישראל אתם יכולים לעשות את זה בעצמכם, בחו"ל פחות.
תקופות ריק ותחזוקה קיימות בשני המקומות, ובנכס שאתם לא רואים קשה יותר לנהל אותן.
המסלול שנראה זול הוא היקר
בדיווח על הכנסה מחו"ל יש שני מסלולים. במסלול של 10% אין זיכוי על המס ששולם במדינת הנכס, כלומר אתם משלמים פעמיים על אותה הכנסה. בחישוב למעלה השתמשתי במסלול הרגיל עם זיכוי, שהוא הזול כאן. הרחבנו על ההבדל במדריך נפרד.
ואיפה חו"ל באמת מנצחת
בעלויות הכניסה, וההפרש שם גדול.
ביוון, מס רכישה של 3.09% ועוד עורך דין ונוטריון מגיעים לכ-5.5%. בישראל, בדירה להשקעה, מס הרכישה לבדו הוא 8% מהשקל הראשון, ועם תיווך ועורך דין מגיעים לכ-11.4%.
על נכס של 800 אלף שקל זה הפרש של כ-47 אלף שקל, לפני שראיתם שקל הכנסה.
וזה גם מה שמסביר למה הפער נטו לא נמחק לגמרי: המס הישראלי אוכל את יתרון התשואה, והעלויות הנמוכות מחזירות חלק ממנו.
ארבעה דברים שלא נכנסו לטבלה
מטבע. ההכנסה באירו וההוצאות שלכם בשקלים. תנועה של 10% בשער מוחקת שנתיים של יתרון תשואה.
מימון. בנקים מקומיים מלווים לזרים בדרך כלל 50% עד 60%, ובריביות שמשתנות מאוד לפי פרופיל. בישראל, 50% על דירה להשקעה. דומה, אבל התהליך שם ארוך יותר ולא תמיד זמין.
יציאה. מכירת דירה במדינה שאתם לא גרים בה אורכת יותר, ודורשת עורך דין מקומי. גם המס במכירה מחושב בשני מקומות.
וידע. בישראל אתם יודעים שנסח טאבו מגלה הערות ועיקולים, ואיך נראית שכונה בערב. באתונה אתם תלויים במי שמוכר לכם.
הסעיף האחרון הוא זה שהכי קשה לתמחר והכי מסוכן.
אז למי חו"ל כן מתאימה
למי שההון העצמי שלו לא מספיק לדירה סבירה בישראל. ב-200 אלף אירו קונים באתונה נכס במרכז העיר, ובישראל מגיעים לפריפריה רחוקה.
למי שמחפש פיזור גיאוגרפי ולא רק תשואה.
ולמי שמתכוון להשתמש בנכס בעצמו חלק מהשנה, כי אז החישוב אחר לגמרי.
מה שלא עובד זה להיכנס לשם בגלל המספר שבמצגת. 0.47 נקודות אחוז הן יתרון אמיתי, והן לא מצדיקות לבד את המרחק, את המטבע ואת חוסר השליטה.
שאלות נפוצות
באמת מקבלים תשואה כפולה בחו"ל?
ברוטו כן, בערך. בחישוב שהרצנו, 6% באתונה מול 3.9% בישראל. נטו הפער מצטמצם ל-0.47 נקודות אחוז, כלומר 2.78% מול 2.31%.
למה הפער מצטמצם כל כך?
בעיקר בגלל המס הישראלי. ישראל ממסה לפי שיטה פרסונלית, ולכן ההכנסה מחו"ל חייבת גם כאן. לכך מתווספים דמי ניהול מרחוק של כ-10% מההכנסה.
מה כן זול יותר בחו"ל?
עלויות הכניסה. ביוון כ-5.5% מהמחיר לעומת כ-11.4% בישראל, בעיקר בגלל מס רכישה של 8% מהשקל הראשון בדירה להשקעה.
באיזה מסלול מס כדאי לדווח?
כשכבר שולם מס במדינת הנכס, בדרך כלל במסלול הרגיל שמאפשר זיכוי. במסלול של 10% אין זיכוי על מס זר, ולכן משלמים פעמיים על אותה הכנסה.
אפשר לקבל משכנתא על נכס בחו"ל?
בנקים מקומיים מלווים לזרים בדרך כלל 50% עד 60% משווי הנכס, בתנאים שמשתנים לפי פרופיל הלווה. התהליך ארוך יותר מאשר בישראל.
מה הסיכון הגדול ביותר?
פער הידע. בישראל אפשר לבדוק נסח, להסתובב בשכונה ולהבין מה מתוכנן מסביב. בנכס מעבר לים רוב המידע מגיע ממי שמוכר אותו.
למי ההשקעה בחו"ל מתאימה?
למי שההון שלו לא מספיק לנכס סביר בישראל, למי שמחפש פיזור גיאוגרפי, ולמי שמתכוון להשתמש בנכס בעצמו חלק מהשנה.
מידע כללי ולא ייעוץ השקעות או ייעוץ מס. החישוב מבוסס על ההנחות שפורטו ועל שער של 4 שקלים לאירו. מיסוי בינלאומי תלוי במדינה ובאמנת המס.