חיפשתי את הביטוי הזה, ומצאתי חמש כתבות בעמוד הראשון. כולן של חברות שמוכרות קרקעות או נכסים בחו"ל, וכולן מציגות תשואות ברוטו.
אז הרצתי את אותם 500 אלף שקל בחמישה מסלולים, עד הסוף.
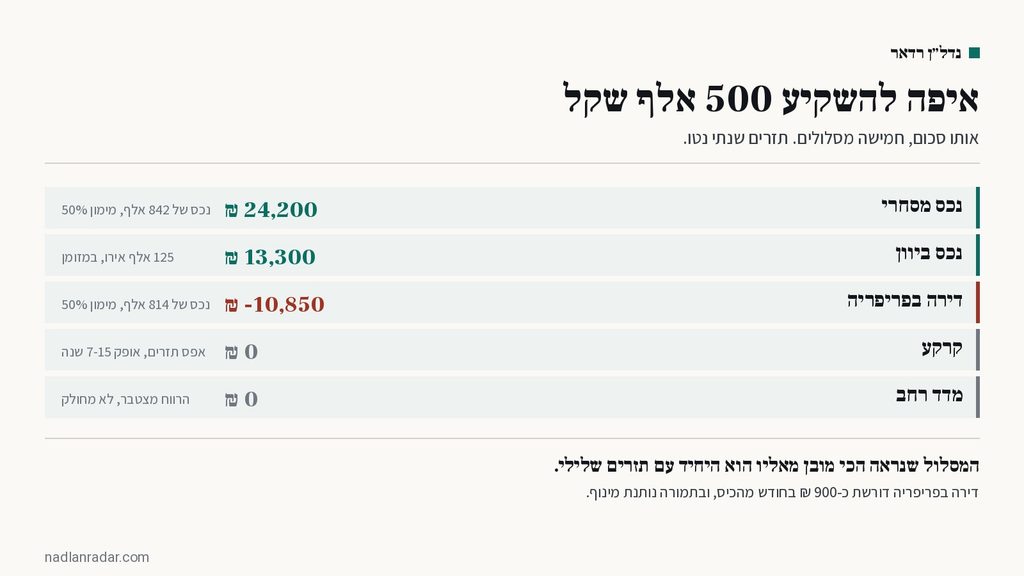
השורה התחתונה, לפני הפירוט
| מסלול | תזרים שנתי | נזילות |
|---|---|---|
| נכס מסחרי בישראל | 24,200 ₪ | נמוכה |
| נכס ביוון, במזומן | 13,300 ₪ | נמוכה |
| דירה בפריפריה, ממונפת | 10,850- ₪ | בינונית |
| קרקע | 0 | נמוכה מאוד |
| מדד רחב | 0, הרווח מצטבר | גבוהה |
שימו לב לשורה השלישית. דירה בפריפריה עם משכנתא מייצרת תזרים שלילי של כמעט 11 אלף שקל בשנה. זה לא פוסל אותה, וזה כן צריך להיות ידוע
.
1. דירה להשקעה בישראל
זה מה שרוב האנשים חושבים עליו ראשון, וזה המסלול שהכי מוגבל ב-500 אלף.
הסיבה: דירה נוספת מוגבלת ל-50% מימון, ומס רכישה הוא 8% מהשקל הראשון. אחרי תיווך ועורך דין, 500 אלף קונים נכס של כ-814 אלף.
| מחיר הנכס | 814,000 ₪ |
| משכנתא 50% | 407,000 ₪ |
| שכירות | 2,300 ₪ לחודש |
| נטו תפעולי | 17,700 ₪ לשנה |
| החזר משכנתא | 28,600 ₪ לשנה |
| תזרים | 10,850- ₪ לשנה |
כלומר מזרימים כ-900 שקל בחודש מהכיס, ומקבלים חשיפה לנכס של 814 אלף.
זה המינוף, והוא היתרון האמיתי של המסלול. איפה כדאי לקנות דירה להשקעה, לפי תשואה נטו בכל עיר.
2. נכס בחו"ל, במזומן
500 אלף שקל הם כ-125 אלף אירו. באתונה זה קונה נכס שלם, בלי משכנתא.
בתשואה ברוטו של 6%, ואחרי דמי ניהול, חודש ריק, מס יווני ומס ישראלי, נשארים כ-13,300 שקל בשנה. זה 2.52% על ההשקעה.
תזרים חיובי, בלי מינוף, ובלי להזרים כסף כל חודש. ההשוואה המלאה בין נכס בחו"ל לנכס בישראל.
למה היוונים לא מנצחים בגדול
6% ברוטו נשמע כפול מישראל. אחרי ניהול מרחוק של 10% מההכנסה, ואחרי שישראל גובה את ההפרש בין המס היווני למס הישראלי, נשאר 2.52%. הפער מול דירה בישראל קטן בהרבה ממה שמוכרים.
3. נכס מסחרי
המסלול עם התזרים הגבוה ביותר בטבלה, ובצדק: הוא גם המסוכן ביותר מבין המניבים.
מס הרכישה כאן 6% ולא 8%, ולכן 500 אלף קונים נכס של כ-842 אלף. בתשואה ברוטו של 7% ואחרי הוצאות ומס שולי, נשארים כ-24,200 שקל בשנה.
והסיכון: כשדירה מתפנה היא מתמלאת תוך חודש. משרד יכול לעמוד שנה. למה התשואה במסחרי גבוהה, ומה מסביר את הפער.
4. קרקע
זה המסלול שכל חברות השיווק דוחפות לסכום הזה, וזו לא במקרה.
500 אלף אכן קונים קרקע בלי משכנתא. מה שלא אומרים: אפס תזרים, אופק של 7 עד 15 שנים, ואין ודאות שההפשרה תגיע.
ובתרחיש הצלחה, אחרי הפקעה והיטל השבחה ומס שבח, "פי עשר" הופך לפי 2.88. על 500 אלף זה 1.44 מיליון, אחרי עשור ומעלה.
זה רווח יפה אם זה קורה. ההדגשה על "אם".
5. מדד רחב
המסלול שאף אחת מהכתבות האחרות לא מזכירה, והוא אמת המידה שכל השאר צריכים להימדד מולה.
| תשואה שנתית | אחרי 10 שנים | אחרי מס 25% |
|---|---|---|
| 6% | 895,000 ₪ | 797,000 ₪ |
| 8% | 1,079,000 ₪ | 935,000 ₪ |
בלי שוכרים, בלי תחזוקה, ואפשר למכור ביום אחד. ובלי מינוף, וזה בדיוק מה שנדל"ן נותן ושוק ההון לא.
ההשוואה המלאה בין נדל"ן לשוק ההון, ונקודת המפנה.
איך בוחרים
לא לפי התשואה הגבוהה ביותר. לפי שלוש שאלות.
אתם צריכים תזרים או צבירה? אם צריך הכנסה חודשית, קרקע ומדד יורדים מהרשימה מיד.
תוכלו להזרים כסף כל חודש? דירה ממונפת בפריפריה דורשת כ-900 שקל בחודש מהכיס, וביותר אם היא עומדת ריקה.
מתי תצטרכו את הכסף? אם התשובה היא "אולי בעוד שלוש שנים", רק המדד עונה.
ומה שלא בטבלה
עליית ערך. היא לא נמדדת בתזרים, והיא הייתה מקור הרווח העיקרי של משקיעי נדל"ן בישראל בעשור האחרון.
היא גם לא מובטחת, ואי אפשר לחשב אותה. לכן היא לא בטבלה, ולכן גם אסור להתעלם ממנה.
ושילוב הוא אפשרות לגיטימית. 500 אלף אינם חייבים ללכת למקום אחד.
ההנחות
כל החישובים על 500,000 שקל, עם מס רכישה, תיווך, עורך דין ובדיקות. דירה בפריפריה בתשואה ברוטו 3.4% ומשכנתא 50% בריבית 5%. נכס ביוון ב-6% ברוטו, במזומן. מסחרי ב-7% ברוטו ומימון 50%. שער של 4 שקלים לאירו.
שינוי בכל אחת מההנחות מזיז את התוצאה. המחשבון במדריך ניתוח השוק מאפשר להחליף אותן.
שאלות נפוצות
אפשר לקנות דירה להשקעה ב-500 אלף שקל?
לא במזומן. עם משכנתא של 50%, ואחרי מס רכישה ועלויות נלוות, הסכום מספיק לנכס של כ-814 אלף שקל. זו דירה בפריפריה.
איזה מסלול נותן את התזרים הגבוה ביותר?
נכס מסחרי, כ-24,200 שקל בשנה בחישוב שהרצנו. הוא גם המסוכן מבין המניבים, מפני שמשרד ריק יכול לעמוד שנה.
למה דירה בפריפריה מראה תזרים שלילי?
הנטו התפעולי הוא כ-17,700 שקל בשנה וההחזר על המשכנתא כ-28,600. ההפרש, כ-900 שקל בחודש, מגיע מהכיס. זה המחיר של המינוף.
כמה באמת מרוויחים מקרקע?
בתרחיש שבו ההפשרה קורית, ואחרי הפקעה, היטל השבחה ומס שבח, פי 2.88 ולא פי 10. על 500 אלף זה כ-1.44 מיליון, אחרי עשור ומעלה. אין ודאות שזה יקרה.
למה נכס בחו"ל לא מנצח בגדול?
6% ברוטו הופכים ל-2.52% נטו, אחרי דמי ניהול מרחוק של כ-10% מההכנסה ואחרי שישראל גובה את ההפרש בין המס המקומי למס הישראלי.
מה עדיף, נדל"ן או שוק ההון?
תלוי אם צריך תזרים ואם יש אופק ארוך. מדד רחב ב-8% לשנה מגיע לכ-935 אלף אחרי עשר שנים ואחרי מס, בלי שוכרים ובלי תחזוקה. נדל"ן נותן מינוף, ושוק ההון לא.
אפשר לפצל את הסכום?
כן, וזו גישה סבירה. פיצול בין אפיק מניב לאפיק נזיל מפחית את התלות בתרחיש אחד ומשאיר כסף זמין.
מה הכי חשוב להחליט לפני?
מתי תצטרכו את הכסף. אם התשובה היא בתוך שלוש עד חמש שנים, רוב המסלולים בטבלה אינם מתאימים, מפני שהנזילות בהם נמוכה.
מידע כללי ולא ייעוץ השקעות. החישובים מבוססים על ההנחות שפורטו ועל ממוצעי שוק, ומשתנים לפי נכס, אזור ומועד. תשואות עבר אינן מעידות על העתיד. עודכן באוקטובר 2026.