במיליון שקל נפתחות אפשרויות שלא קיימות בחצי מיליון. אפשר לקנות דירה בלי משכנתא בכלל, אפשר שתיים עם משכנתא, ואפשר נכס מסחרי שלם.
הרצתי שישה מסלולים, וההחלטה האמיתית התבררה כלא זו שחשבתי.
הטבלה
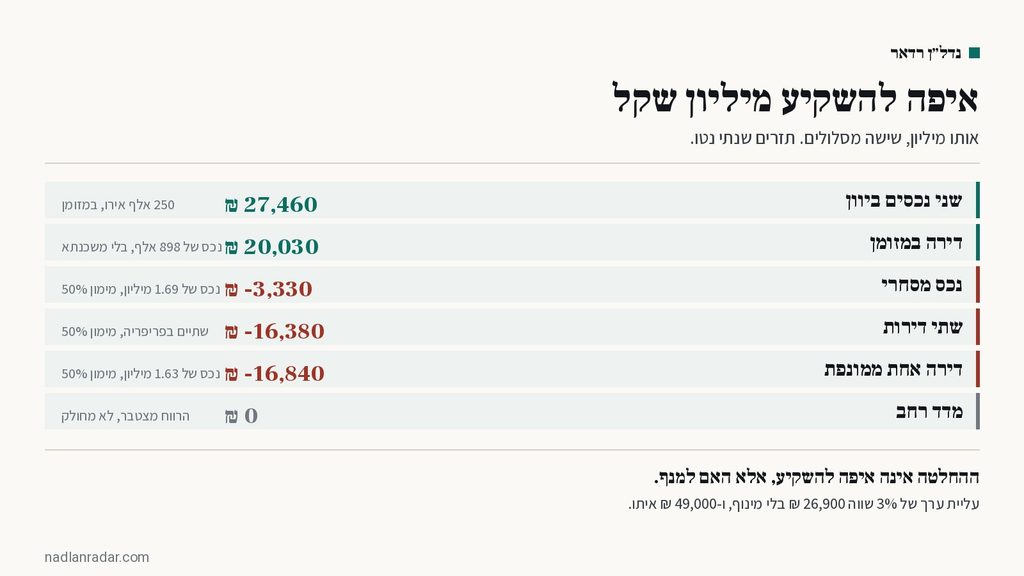
| מסלול | שווי הנכס | תזרים שנתי |
|---|---|---|
| שני נכסים ביוון, מזומן | 250,000 € | 27,460 ₪ |
| דירה בישראל, מזומן | 898,000 ₪ | 20,030 ₪ |
| נכס מסחרי, מימון 50% | 1,690,000 ₪ | 3,330- ₪ |
| דירה אחת, מימון 50% | 1,634,000 ₪ | 16,840- ₪ |
| שתי דירות בפריפריה | 1,628,000 ₪ | 16,380- ₪ |
| מדד רחב | — | 0, הרווח מצטבר |
שלושת המסלולים הממונפים נמצאים בתחתית, וזה לא במקרה.
ההחלטה האמיתית
השאלה אינה איפה להשקיע, אלא האם למנף.
במיליון שקל, כל מסלול ממונף מייצר תזרים שלילי בריבית של היום. בתמורה הוא נותן חשיפה לנכס גדול פי שניים ויותר, וכל אחוז של עליית ערך שווה שם כפול.
דירה במזומן מול דירה ממונפת
זו ההשוואה שמסבירה את כל הטבלה.
| במזומן | ממונפת | |
|---|---|---|
| שווי הנכס | 898,000 ₪ | 1,634,000 ₪ |
| משכנתא | 0 | 817,000 ₪ |
| תזרים שנתי | 20,030 ₪ | 16,840- ₪ |
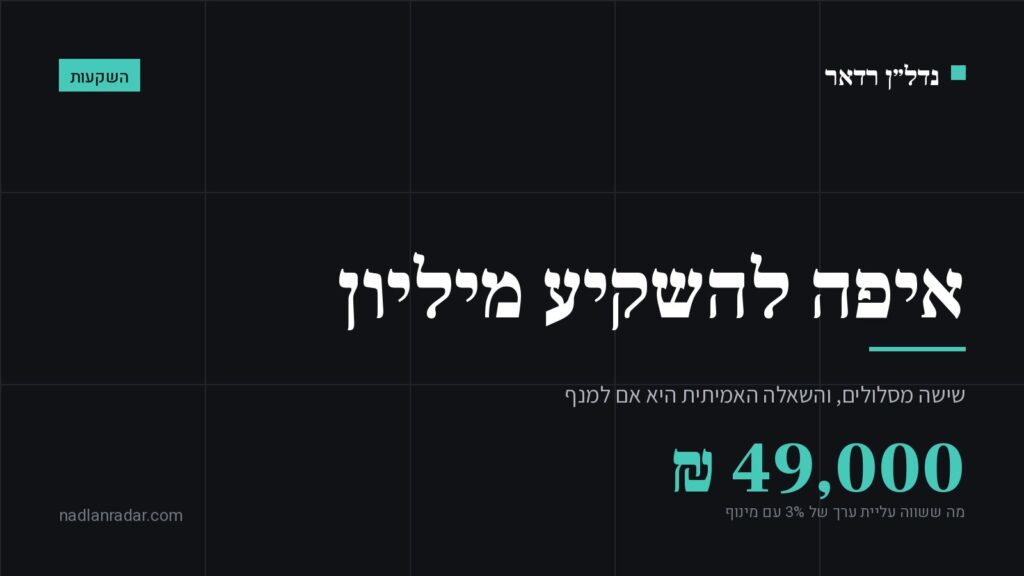
| עליית ערך של 3% שווה | 26,900 ₪ | 49,000 ₪ |
השורה האחרונה היא כל העניין. אותה עליית מחירים של 3% שווה 26,900 שקל בלי מינוף ו-49,000 עם.
כלומר אתם מוותרים על כ-37 אלף שקל תזרים בשנה, ומקבלים חשיפה כפולה לעליית ערך שאינה מובטחת.
בשוק עולה המינוף מנצח בגדול. בשוק שטוח הוא עולה כסף. על נקודת המפנה שבה מינוף מצדיק את עצמו.
שתי דירות או אחת גדולה
שאלה שחוזרת, והתשובה המספרית כמעט זהה: 16,380 שקל שלילי בשתיים, 16,840 באחת.
אז ההבדל אינו בכסף, הוא בסיכון ובעבודה.
שתי דירות מפזרות את סיכון השוכר. כשאחת עומדת ריקה, השנייה ממשיכה. הן גם מכפילות את הניהול, ובפריפריה גם את סיכון הנזילות ביציאה.
דירה אחת במיקום חזק יותר נזילה, ואפשר למכור אותה מהר. כשהשוכר עוזב, התזרים יורד לאפס.
תשואה נטו לפי עיר, בחישוב אחיד.
נכס מסחרי
הנטו התפעולי כאן הוא הגבוה בטבלה: כ-56 אלף שקל בשנה אחרי מס. אחרי ההחזר על המשכנתא הוא יורד ל-3,330 שלילי.
כלומר המסחרי כמעט מממן את עצמו, וזה הישג ביחס לדירות.
והסיכון שמאחורי זה: כשדירה מתפנה היא מתמלאת תוך חודש. משרד יכול לעמוד שנה, ואז התזרים הופך לשלילי עמוק. למה התשואה במסחרי גבוהה.
חו"ל
מיליון שקל הם 250 אלף אירו. באתונה זה שני נכסים שלמים, בלי משכנתא.
התזרים הגבוה בטבלה, כ-27,460 שקל בשנה, והוא מגיע בלי להזרים שקל. התשואה נטו 2.60%.
המחיר: ניהול מרחוק, חשיפה למטבע, ומס ישראלי שגובה את ההפרש.
מדד רחב
| תשואה שנתית | אחרי 10 שנים | אחרי מס 25% |
|---|---|---|
| 6% | 1,791,000 ₪ | 1,593,000 ₪ |
| 8% | 2,159,000 ₪ | 1,869,000 ₪ |
בלי שוכרים, בלי תחזוקה, ואפשר למכור ביום. ובלי מינוף, וזה בדיוק מה שנדל"ן נותן ושוק ההון לא.
איך מחליטים
צריכים תזרים חודשי? דירה במזומן או נכס בחו"ל. שניהם מייצרים בלי להזרים.
מאמינים שהמחירים יעלו? מינוף, והוא יעלה לכם כ-1,400 שקל בחודש בדרך.
רוצים נזילות? רק המדד.
ושילוב הוא אפשרות אמיתית במיליון. חצי מיליון בדירה ממונפת וחצי במדד נותנים גם חשיפה לעליית ערך וגם כסף שאפשר להגיע אליו.
ההנחות
הכול על מיליון שקל, כולל מס רכישה 8% בדירה ו-6% במסחרי, תיווך, עורך דין ובדיקות. דירה בתשואה ברוטו 3.4%, בפריפריה 3.8%, מסחרי 7%, יוון 6%. משכנתא ל-25 שנה בריבית 5%. שער 4 שקלים לאירו.
הריבית היא ההנחה הרגישה ביותר כאן. ירידה שלה הופכת כל מסלול ממונף. המחשבון במדריך ניתוח השוק מאפשר להחליף את ההנחות.
שאלות נפוצות
אפשר לקנות דירה להשקעה במיליון שקל בלי משכנתא?
כן. אחרי מס רכישה של 8% ועלויות נלוות, מיליון שקל קונים נכס של כ-898 אלף. התזרים כ-20,030 שקל בשנה, בלי להזרים כסף.
עדיף דירה אחת גדולה או שתיים בפריפריה?
מבחינה כספית כמעט זהה, תזרים שלילי של כ-16.4 אלף בשתיים מול 16.8 באחת. ההבדל הוא בפיזור סיכון השוכר מול נזילות ביציאה וכמות הניהול.
למה כל המסלולים הממונפים בתזרים שלילי?
בריבית של היום, ההחזר על המשכנתא גבוה מהנטו התפעולי של הנכס. בתמורה מתקבלת חשיפה לנכס גדול פי שניים ויותר, ולכן כל אחוז של עליית ערך שווה כפול.
איזה מסלול נותן את התזרים הגבוה ביותר?
שני נכסים ביוון במזומן, כ-27,460 שקל בשנה. אחריהם דירה בישראל במזומן, כ-20,030.
כמה שווה עליית ערך של 3%?
בדירה שנרכשה במזומן, כ-26,900 שקל. באותו מיליון עם מינוף של 50%, כ-49,000. זה ההיגיון של המינוף.
מה עם נכס מסחרי?
הנטו התפעולי הגבוה בטבלה, כ-56 אלף שקל אחרי מס, והתזרים אחרי המשכנתא כמעט מאוזן. הסיכון הוא תקופות ריק ארוכות בהרבה מדירה.
אפשר לפצל את הסכום?
כן, ובמיליון זה מעשי. חצי בדירה ממונפת וחצי במדד נותנים חשיפה לעליית ערך לצד כסף נזיל.
מה ההנחה שהכי משפיעה על התוצאה?
הריבית. היא קובעת את ההחזר בכל מסלול ממונף, וירידה שלה הופכת את התזרים בשלושת המסלולים התחתונים בטבלה.
מידע כללי ולא ייעוץ השקעות. החישובים מבוססים על ההנחות שפורטו ועל ממוצעי שוק, ומשתנים לפי נכס, אזור ומועד. עליית ערך אינה מובטחת. עודכן באוקטובר 2026.